
Oleh: Salis Aprilian
Senior Advisor to IGS (Indonesian Gas Society)
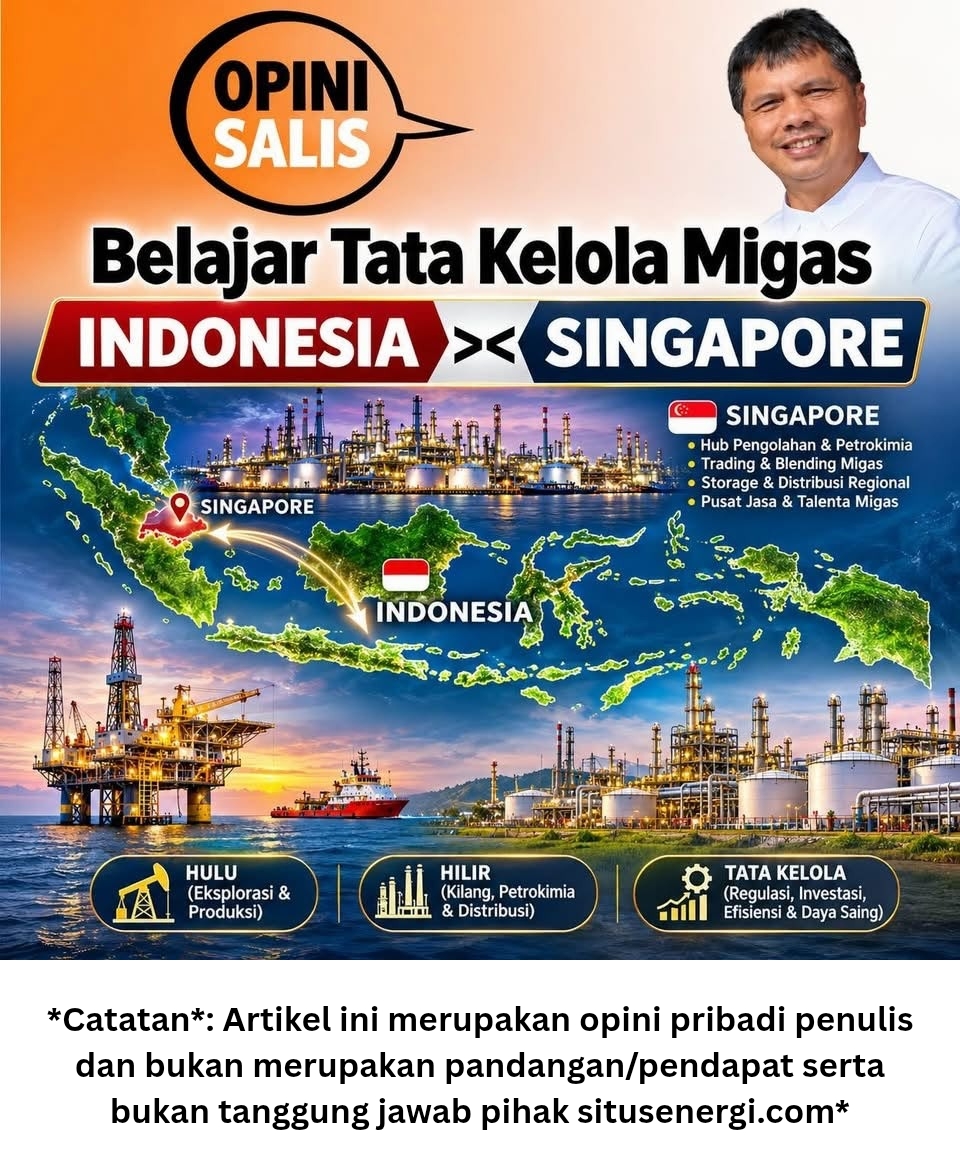
Indonesia memiliki sumber daya minyak dan gas bumi yang besar. Singapura hampir tidak memiliki cadangan migas yang berarti. Namun, ironisnya, Singapura justru menjadi salah satu pusat pengolahan, penyimpanan, perdagangan, dan distribusi minyak terbesar di Asia, sementara Indonesia masih mengimpor sebagian kebutuhan BBM dari negara tetangga tersebut. Inilah paradoks energi yang menarik untuk direnungkan.
Beberapa hari lalu, beredar video yang dibuat Katadata berjudul “Dari Kilang Singapura untuk Dunia” yang memperlihatkan bagaimana Singapura membangun industri pengolahan minyak yang menghasilkan bensin, solar, avtur, LPG, hingga produk petrokimia. Pertanyaannya, mengapa Indonesia yang memiliki sumber daya migas justru bergantung pada produk olahan negara yang hampir tidak memiliki minyak?
Jawabannya terletak pada perbedaan antara memiliki sumber daya energi dan menguasai rantai nilai bisnis energi.
.
Singapura: Tidak Memiliki Minyak, tetapi Menguasai Bisnisnya
Sejak dekade 1960-an, Singapura secara konsisten membangun industri pengolahan minyak, terutama di kawasan Jurong dan Pulau Bukom. Perusahaan energi global seperti ExxonMobil dan Shell turut membangun ekosistem kilang, petrokimia, terminal penyimpanan, pelabuhan, dan perdagangan energi internasional.
Singapura tidak harus memiliki sumur minyak. Negara tersebut membeli minyak mentah dari berbagai negara, mengolahnya, menyimpan, memperdagangkan, kemudian mendistribusikan produk minyak ke berbagai pasar Asia, termasuk Indonesia.
Nilai ekonomi tidak hanya diperoleh dari
‘refining margin’, tetapi juga dari jasa penyimpanan, pengapalan, pembiayaan perdagangan, asuransi, dan manajemen risiko harga.
Dengan demikian, Singapura berhasil membangun suatu ‘integrated energy ecosystem’ yang menghasilkan nilai tambah pada setiap tahapan bisnis energi.
Pelajarannya sederhana, yakni negara yang memiliki minyak belum tentu menguasai bisnis minyak, sedangkan negara yang menguasai rantai nilainya dapat memperoleh manfaat ekonomi yang jauh lebih besar.
Hulu Migas Indonesia: Berjuang Melawan Penurunan Produksi
Indonesia pernah menjadi produsen minyak penting di Asia, dengan produksi melampaui satu juta barel per hari. Namun, lapangan-lapangan besar seperti Minas, Duri, dan sejumlah lapangan tua lainnya mengalami penurunan produksi alamiah (‘natural decline’).
Lifting minyak Indonesia pada 2024 berada di kisaran 580 ribu barel per hari, kemudian meningkat menjadi sekitar 605 ribu barel per hari pada 2025. Meskipun menunjukkan perbaikan, produksi tersebut masih jauh di bawah kebutuhan minyak nasional.
Pemerintah menetapkan ambisi produksi satu juta barel minyak per hari dan 12 BSCFD gas pada 2030. Namun, target ini membutuhkan percepatan eksplorasi, pengembangan penemuan baru, peningkatan perolehan minyak melalui EOR, serta perbaikan iklim investasi.
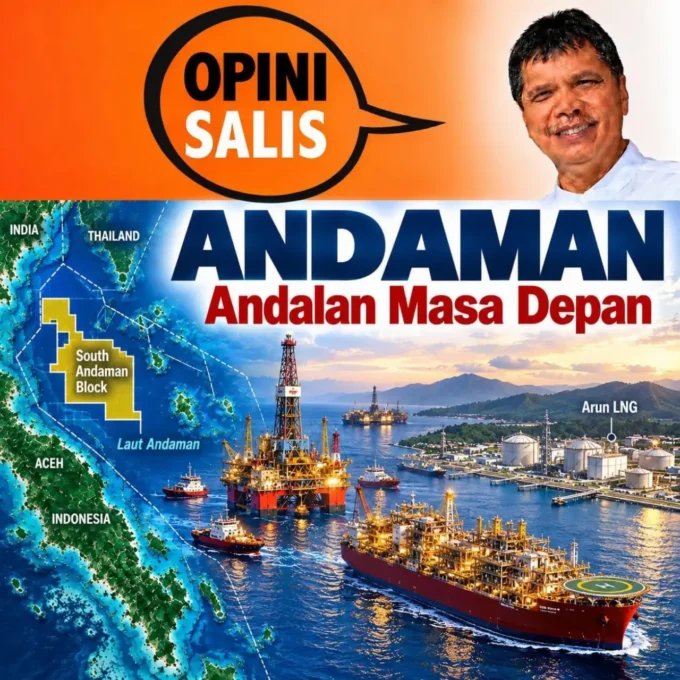
Harapan baru muncul dari pengembangan proyek-proyek strategis seperti Masela, penemuan gas Andaman, serta pengembangan laut dalam Kalimantan Timur.
Namun, penemuan sumber daya tidak otomatis menghasilkan produksi. Tahapan dari ‘discovery’ menuju ‘final investment decision (FID)’, konstruksi, hingga ‘first production’ dapat membutuhkan waktu bertahun-tahun.
Karena itu, Indonesia tidak cukup hanya ‘explore more’, tetapi harus mampu ‘develop faster’ dan ‘produce longer’.
Hilir Migas: Membangun Kilang Saja Tidak Cukup
Di sisi hilir, Indonesia masih menghadapi keterbatasan kapasitas dan konfigurasi kilang. Tidak semua minyak mentah domestik sesuai dengan karakteristik kilang nasional, sementara kebutuhan BBM terus meningkat.
Modernisasi Kilang Balikpapan melalui proyek RDMP merupakan langkah penting. Proyek dengan investasi sekitar US$7,4 miliar tersebut meningkatkan kapasitas kilang dari 260 ribu menjadi 360 ribu barel per hari, sekaligus meningkatkan kompleksitas pengolahan.
Namun, pembangunan kilang bukan sekadar meningkatkan kapasitas.
Kilang harus memiliki akses minyak mentah yang kompetitif, teknologi pengolahan yang efisien, konfigurasi produk sesuai kebutuhan pasar, dan jaringan distribusi yang andal.
Bahkan apabila Indonesia mampu memenuhi seluruh kebutuhan BBM melalui kilang domestik, ketergantungan terhadap impor minyak mentah belum tentu hilang.
Artinya, swasembada BBM tidak otomatis berarti swasembada minyak.
Oleh karena itu, pengembangan hilir perlu diarahkan menuju integrasi kilang, petrokimia, penyimpanan, perdagangan, dan distribusi energi nasional.
Asia Berubah, Indonesia Harus Menentukan Posisi
Persaingan bisnis energi Asia semakin dinamis. China membangun industri kilang dan petrokimia berskala besar. India memperluas kapasitas pengolahan untuk memenuhi pertumbuhan kebutuhan domestik. Korea Selatan mempertahankan daya saing sebagai eksportir produk minyak dan petrokimia, sementara Singapura menjadi pusat perdagangan dan logistik energi.
Menurut IEA, kebutuhan minyak Asia Tenggara telah mencapai sekitar lima juta barel per hari, sementara produksi minyak kawasan menghadapi kecenderungan penurunan.
Di sisi lain, perkembangan kendaraan listrik dan efisiensi energi mulai mengubah pola konsumsi minyak. Petrokimia diperkirakan menjadi salah satu pendorong utama pertumbuhan permintaan minyak global.
Indonesia harus mengantisipasi perubahan tersebut. Investasi kilang tidak boleh hanya berorientasi pada bensin dan solar, tetapi juga perlu mempertimbangkan produk petrokimia dan perubahan kebutuhan energi masa depan.
Gas dan LNG: Jangan Mengulangi Kesalahan yang Sama
Indonesia pernah menjadi eksportir LNG terbesar dunia melalui Arun dan Bontang. Namun, keberhasilan ekspor tersebut belum sepenuhnya diikuti pembangunan infrastruktur distribusi gas domestik yang merata.
Pengembangan Masela, Andaman, serta proyek gas Kalimantan Timur harus menjadi momentum untuk memperbaiki tata kelola gas nasional.
Gas tidak cukup hanya diproduksi dan diekspor. Gas harus mampu menciptakan nilai bagi industri, kelistrikan, petrokimia, dan pertumbuhan ekonomi daerah.
Indonesia perlu membangun jaringan pipa, terminal LNG, fasilitas regasifikasi, distribusi LNG skala kecil, dan CNG antarpulau secara terintegrasi.
Dengan sumber daya gas, pasar domestik, dan posisi geografis yang strategis, Indonesia berpeluang menjadi pusat produksi sekaligus perdagangan gas dan LNG di Asia.
Dari Resource-Based Menuju Value-Based Energy Economy
Menurut saya, sudah waktunya Indonesia mengubah paradigma pembangunan migas dari sekadar mengejar produksi menuju penciptaan nilai ekonomi menyeluruh.
Keberhasilan sektor migas tidak cukup diukur dari besarnya cadangan, volume produksi, atau kapasitas kilang. Ukurannya harus mencakup nilai tambah industri, efisiensi rantai pasok, pengurangan ketergantungan impor, penciptaan lapangan kerja, dan ketahanan energi nasional.
Perencanaan hulu dan hilir harus terintegrasi. Produksi minyak dan gas harus dikaitkan dengan kebutuhan kilang, industri, kelistrikan, dan pasar. Infrastruktur penyimpanan serta distribusi harus diperkuat, sementara kemampuan perdagangan energi nasional perlu dikembangkan.
Indonesia tidak perlu meniru Singapura sepenuhnya. Kita memiliki sumber daya, pasar, dan karakter geografis yang berbeda. Namun, kita harus belajar bagaimana Singapura mengubah keterbatasan menjadi keunggulan ekonomi.
Jangan Hanya Menjadi Pemilik Molekul
Kedaulatan energi bukan berarti menutup diri dari perdagangan internasional atau harus memproduksi seluruh kebutuhan energi sendiri.
Kedaulatan energi berarti memiliki kemampuan mengelola sumber daya, infrastruktur, teknologi, pasokan, dan perdagangan untuk kepentingan nasional.
Singapura membuktikan bahwa nilai ekonomi energi dapat diciptakan tanpa harus memiliki sumber dayanya.
Indonesia seharusnya mampu melakukan lebih dari itu. Kita memiliki molekulnya. Kita memiliki pasarnya. Kita memiliki posisi geografisnya. Sekarang tantangannya adalah bagaimana menguasai rantai nilainya.
Sebab, keberhasilan tata kelola migas bukan hanya ditentukan oleh seberapa banyak minyak dan gas yang diproduksi, melainkan seberapa besar manfaat ekonomi yang mampu diciptakan.

Every Molecule Must Create Value.
Di situlah sesungguhnya Kedaulatan Molekul Indonesia harus dibangun. (*)
.


Leave a comment